



إقرار زيادات تدريجية في الضرائب المفروضة على السجائر
الوكالة
2026-10-25
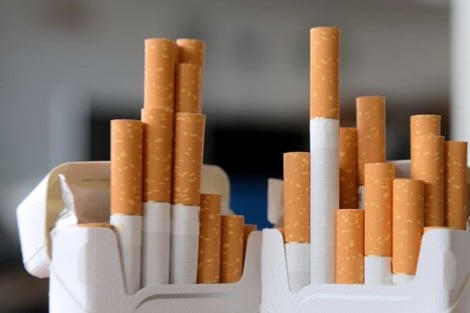
يتجه مشروع قانون المالية لسنة 2027 إلى إقرار زيادات تدريجية في الضرائب المفروضة على السجائر التقليدية بالمغرب، تمتد من يناير 2028 إلى غاية يناير 2031، بالتوازي مع توسيع نطاق الضريبة الداخلية على الاستهلاك لتشمل السجائر الإلكترونية وسوائل تعبئتها وعددا من المنتجات البديلة للتبغ.
وتتضمن المقتضيات الضريبية الواردة في المشروع جدولا زمنيا لرفع المقدار العيني للضريبة والحد الأدنى للتحصيل المفروضين على السجائر التقليدية، في إطار تعديل النظام الجبائي المطبق على منتجات التبغ ومشتقاته.
وبحسب الجدول المقترح، سيبلغ المقدار العيني للضريبة 741 درهما عن كل ألف سيجارة ابتداء من فاتح يناير 2028، مع تحديد النسبة في 58,5 في المائة من ثمن البيع للعموم، والحد الأدنى للتحصيل في 1097 درهما عن كل ألف سيجارة.
وابتداء من فاتح يناير 2029، سيرتفع المقدار العيني إلى 838 درهما عن كل ألف سيجارة، فيما ستصل النسبة إلى 59,5 في المائة، والحد الأدنى للتحصيل إلى 1176 درهما.
أما في فاتح يناير 2030، فيرتقب أن يبلغ المقدار العيني 948 درهما عن كل ألف سيجارة، بنسبة 60,5 في المائة، مع رفع الحد الأدنى للتحصيل إلى 1261 درهما. وبحلول فاتح يناير 2031، سيصل المقدار العيني إلى 1053 درهما، وترتفع النسبة إلى 61,5 في المائة، فيما سيبلغ الحد الأدنى للتحصيل 1346 درهما عن كل ألف سيجارة.
وتعني هذه التعديلات أن الضرائب الدنيا المحددة على السجائر التقليدية ستعرف ارتفاعا متدرجا خلال الفترة الممتدة من 2028 إلى 2031، غير أن انعكاس هذه الزيادات على أسعار البيع للمستهلكين سيظل مرتبطا بكيفية تطبيق المقتضيات الضريبية وتطورات السوق وقرارات التسعير.
وفي ما يتعلق بالسجائر الإلكترونية، يقترح مشروع قانون المالية توسيع نطاق الضريبة الداخلية على الاستهلاك ليشمل هذه المنتجات وسوائل تعبئتها أو إعادة تعبئتها، والأجهزة المماثلة، إضافة إلى ملحقات تبغ الشيشة الخالية من التبغ وبدائل النيكوتين التي لا تحتوي على التبغ.
كما حدد المشروع مبلغا ضريبيا قدره 100 درهم بالنسبة إلى السجائر الإلكترونية، وفق وحدة التحصيل المحددة في الجدول الضريبي المرفق بالنص، إلى جانب تعديلات قانونية تتعلق بشروط عرض المنتجات الخالية من التبغ والسجائر الإلكترونية والمنتجات المحتوية على السكر للاستهلاك.
ولم تقتصر التعديلات المقترحة في مشروع قانون المالية لسنة 2027 على قطاع التبغ، بل شملت أيضا المعادن الثمينة، من خلال تعديل الفصل 51، الفقرة الثالثة، المتعلق بالمجوهرات المجوفة والملحومة المصنوعة من الذهب أو الفضة، مع إقرار نسبة تسامح تبلغ 10 في الألف، شريطة احترام المعيار القانوني المعمول به.