



إعادة تموضع الصناعة العالمية بين ضغوط الطاقة وحسابات الجيوسياسة
الوكالة
2026-03-03
حنان شتوي
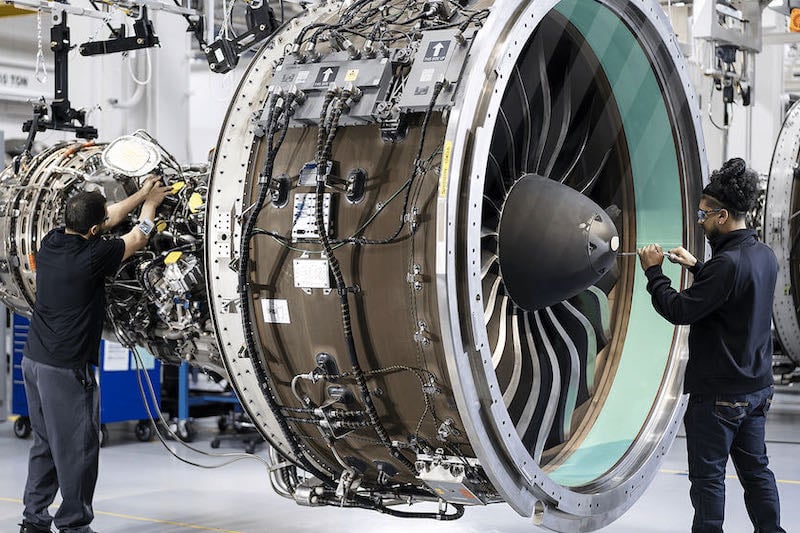
لم يعد انتقال الاستثمارات الصناعية من ألمانيا واليابان إلى الولايات المتحدة مجرد تحولات ظرفية تمليها دورات اقتصادية عابرة، بل أضحى يعكس إعادة هيكلة عميقة في تموقع سلاسل القيمة العالمية. فمع مطلع 2026، تتكرس ملامح موجة إعادة توطين صناعي مدفوعة بعوامل الطاقة، والحوافز المالية، واعتبارات الأمن الاقتصادي، في سياق دولي يتسم بتصاعد النزعات الحمائية وإعادة تعريف مفهوم السيادة الصناعية.
في الحالة الألمانية، تتقاطع عدة عوامل ضاغطة. فمنذ أزمة الطاقة الأوروبية التي أعقبت الحرب في أوكرانيا، ارتفعت تكاليف الإنتاج الصناعي، خاصة في القطاعات كثيفة الاستهلاك للطاقة. وكان الاقتصادي الألماني هانس فيرنر سين قد نبه مبكرا إلى مخاطر فقدان ألمانيا لميزتها التنافسية إذا لم تتم معالجة اختلالات الطاقة والضرائب وسوق العمل. اليوم، تشير المعطيات إلى انتقال هذا التحذير من مستوى التحليل الأكاديمي إلى مؤشرات ميدانية، أبرزها تراجع الإنتاج الصناعي وتسارع وتيرة إعادة هيكلة الشركات.
قطاع السيارات، الذي يمثل ركيزة الاقتصاد الصناعي الألماني والياباني، يواجه تحديات مزدوجة: التحول نحو المركبات الكهربائية، واشتداد المنافسة العالمية، وارتفاع التكاليف. بيانات اتحاد صناعة السيارات الألماني وتقديرات EY تفيد بفقدان نحو 49 ألف وظيفة في قطاع السيارات بألمانيا خلال 2025، في إطار عمليات تقليص وإعادة انتشار للإنتاج. في المقابل، عززت شركات سيارات ألمانية ويابانية حضورها الاستثماري داخل الولايات المتحدة، سواء عبر توسيع مصانع قائمة أو إنشاء خطوط إنتاج جديدة، للاستفادة من الحوافز الضريبية والدعم الموجه للتصنيع المحلي، خاصة في مجال السيارات الكهربائية والبطاريات.
المعادلة ذاتها تنطبق على الصناعات الكيماوية والبتروكيماوية، التي تعتمد بشكل كبير على استقرار أسعار الغاز والكهرباء. تقارير اتحاد الصناعات الكيميائية الألماني ودراسة صادرة عن Oxford Economics تشير إلى أن تكلفة إنشاء مصنع كيماويات في الولايات المتحدة تقل بنحو 35 إلى 40 في المائة مقارنة بأوروبا، بفضل انخفاض أسعار الطاقة وتوافر المواد الأولية، خاصة الغاز الصخري. هذا الفارق السعري لا يمثل مجرد ميزة ظرفية، بل يعيد توجيه قرارات الاستثمار طويلة الأمد، إذ تصبح الطاقة عاملا سياديا في تحديد مواقع الإنتاج، كما يؤكد المؤرخ الاقتصادي آدم توز في تحليلاته حول الاقتصاد السياسي للطاقة.
في قطاع التكنولوجيا المتقدمة، يتخذ التحول بعدا أكثر حساسية. من أشباه الموصلات إلى الذكاء الاصطناعي، لم يعد اختيار موقع المصنع قرارا تجاريا صرفا، بل جزءا من استراتيجية أمن قومي. الولايات المتحدة كثفت سياساتها الصناعية لدعم الإنتاج المحلي وتقليص الاعتماد على سلاسل توريد خارجية، ما جذب استثمارات دولية كبرى في مجالات الرقائق الإلكترونية ومراكز البيانات. ويجد هذا التوجه صداه في أطروحات الباحث جوزيف ناي، الذي يربط بين القوة الاقتصادية والقدرة على صياغة قواعد التكنولوجيا والتحكم في البنية المؤسسية للنظام الدولي.
بالنسبة لليابان، يندرج التحول ضمن استراتيجية تنويع المخاطر الجيوسياسية، في ظل التوترات الآسيوية وتعقيدات العلاقة التجارية مع الصين. الشركات اليابانية الكبرى، خاصة في قطاعات السيارات والإلكترونيات، تعمد إلى توزيع استثماراتها بشكل يضمن قربها من الأسواق الكبرى واستفادتها من بيئات تنظيمية مستقرة.
في المحصلة، لا يتعلق الأمر بانسحاب شامل للصناعة من ألمانيا أو اليابان، بل بإعادة توزيع تدريجية للثقل الإنتاجي. غير أن هذا التحول يطرح تحديات استراتيجية أمام الاقتصادات الأوروبية والآسيوية، تتعلق بالحفاظ على الوظائف الصناعية، وضمان أمن الطاقة، وتعزيز جاذبية الاستثمار. وفي المقابل، يعزز موقع الولايات المتحدة كمركز جذب لرأس المال الصناعي، في لحظة تاريخية تتداخل فيها السياسة الصناعية مع اعتبارات الأمن القومي، وتغدو فيها خريطة الإنتاج العالمي انعكاسا مباشرا لموازين القوة الاقتصادية والجيوسياسية.


